Vendre des cartes et organiser des tournois en association
Une association peut-elle vendre des cartes ? Seuil 2026, droits d'inscription, tournois et loteries, livre de police : repères relus par des professionnels.
Par Paul Hilmarcher, fondateur d'Echo TCG, au contact direct des boutiques de cartes.
Une boutique de cartes, un club de joueurs et une association loi 1901 peuvent tous vendre des cartes et organiser des tournois. Les règles ne sont pas les mêmes, et certaines erreurs se paient cher. Cet article donne des repères ; il ne remplace pas l'avis d'un professionnel.
Boutique, club, association : trois cadres différents
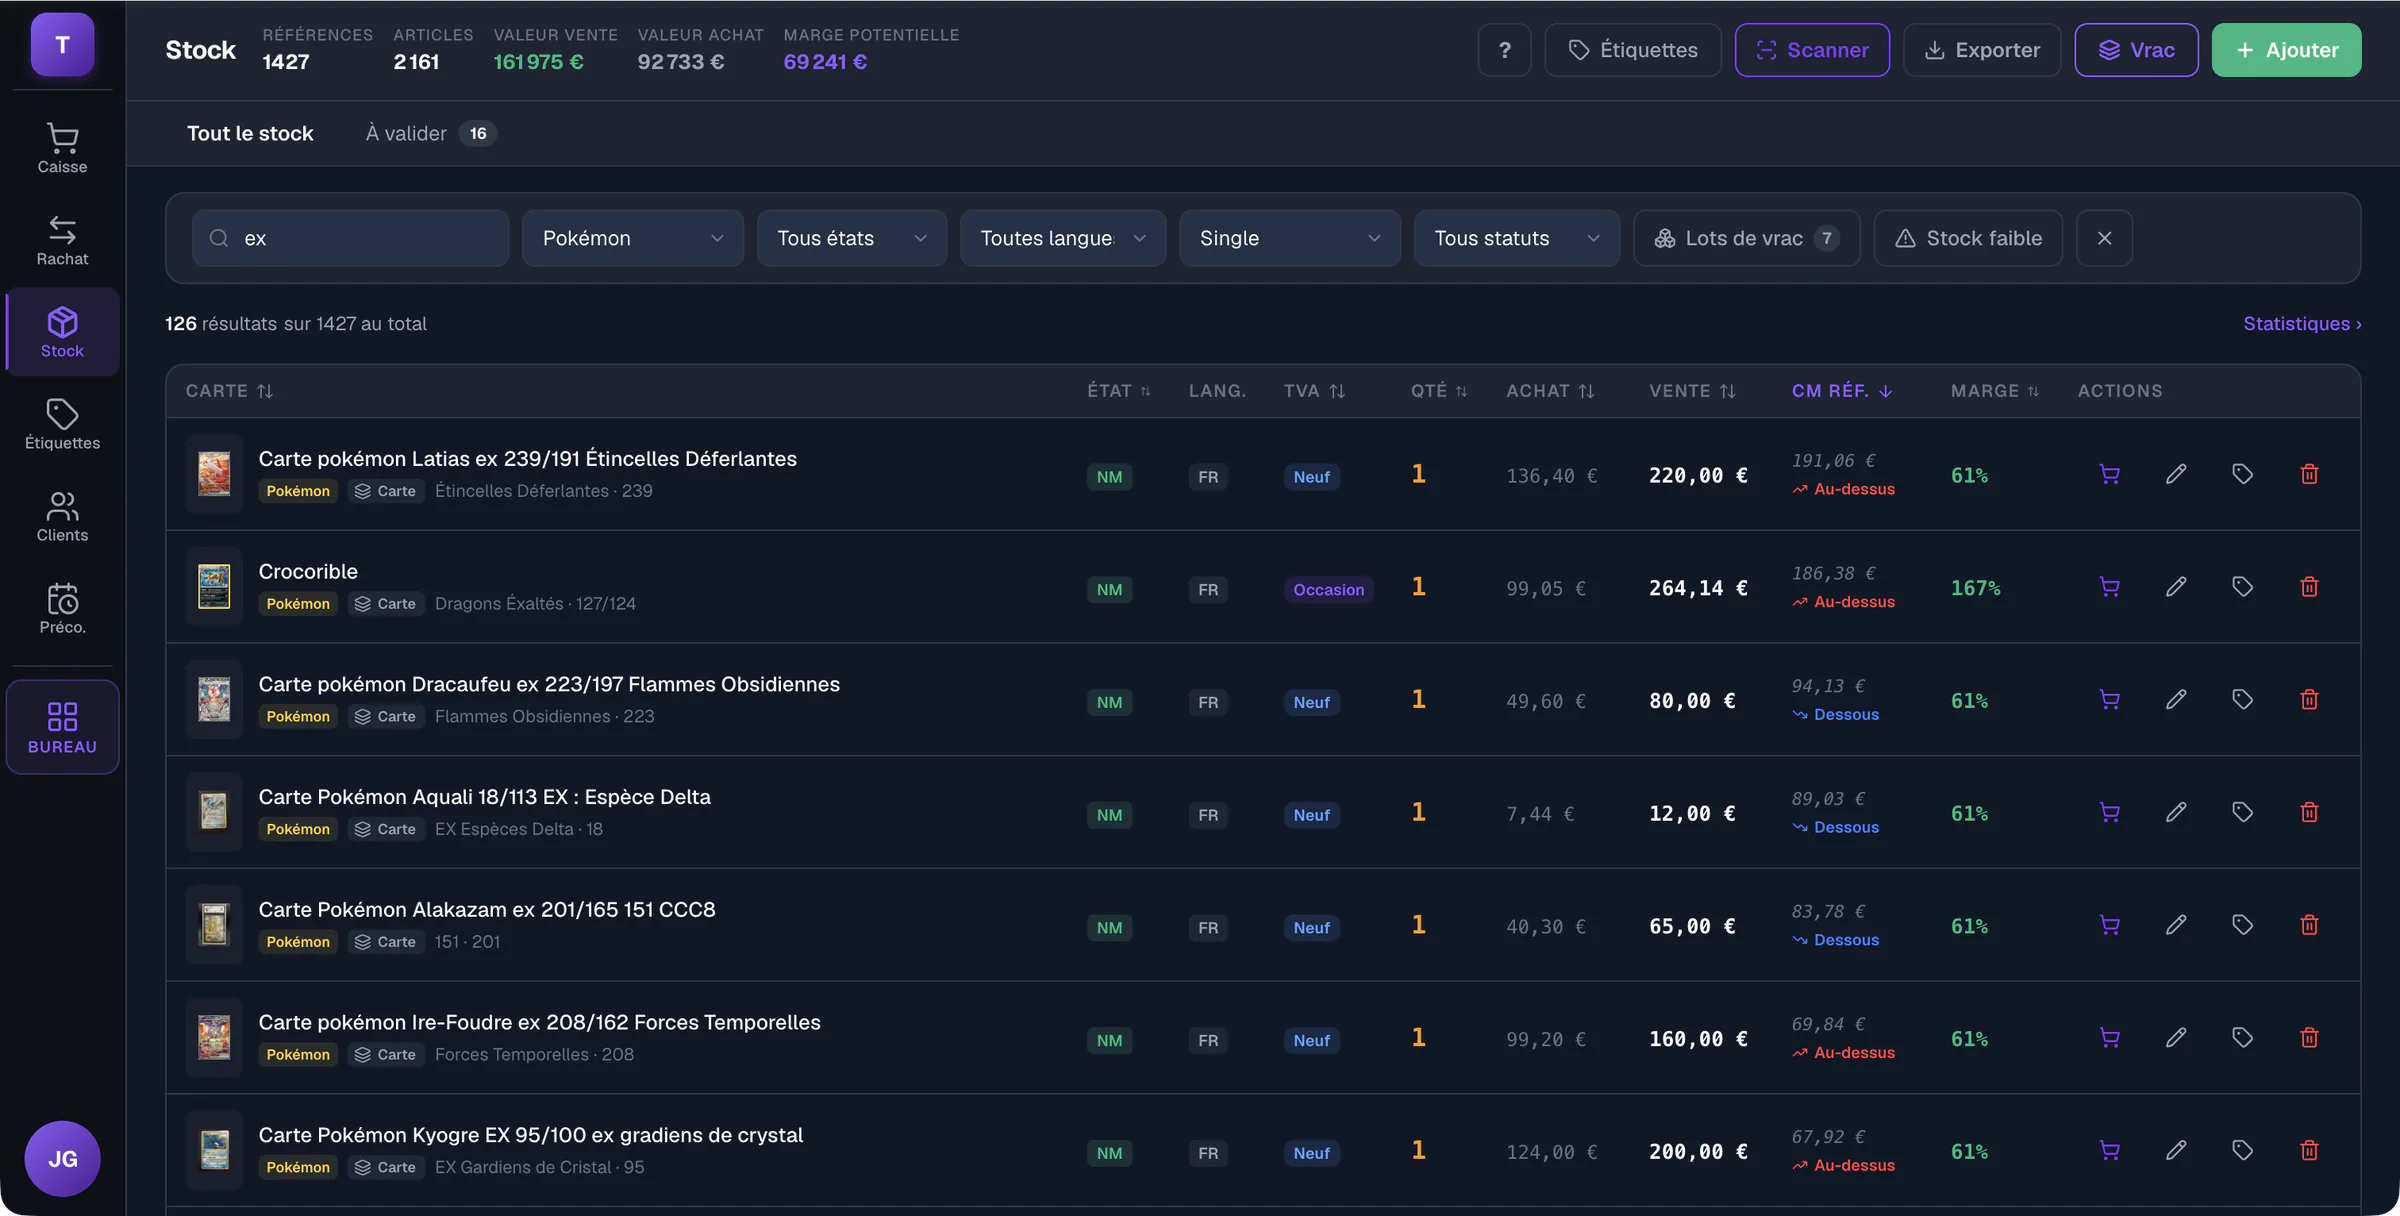
- La boutique exerce une activité commerciale : elle vend à titre habituel, facture selon son régime de TVA, et tient un livre de police pour les cartes d'occasion qu'elle rachète.
- L'association loi 1901 a un but non lucratif : sa gestion doit être désintéressée. Elle peut vendre, mais à titre accessoire.
- Le club informel n'est pas une personne juridique : ses organisateurs répondent personnellement de ce qu'ils vendent et organisent (voir plus bas).
Une association peut-elle vendre des cartes ?
Oui, à des conditions. Pour rester exonérée des impôts commerciaux (TVA, impôt sur les sociétés, contribution économique territoriale), l'association doit avoir une gestion désintéressée, ne pas faire concurrence au secteur marchand, et garder ses activités lucratives à une part nettement accessoire, les activités non lucratives restant significativement prépondérantes.
Si la vente devient l'activité principale, ou si la gestion est intéressée, l'association est imposée dès le premier euro. Au-delà du seuil de recettes lucratives accessoires, elle est imposée sur ses activités lucratives, isolées dans un secteur distinct, si elles restent séparables.
Ce seuil est de 81 051 € pour les recettes encaissées à compter du 1er janvier 2026 (BOFiP BOI-IS-CHAMP-10-50-20-20, mise à jour du 5 août 2026). Il s'apprécie sur les recettes d'exploitation hors taxes encaissées dans l'année civile au titre des activités lucratives accessoires ; les cotisations et les six manifestations de soutien de l'année n'y entrent pas. Il couvre les trois impôts : TVA, impôt sur les sociétés et contribution économique territoriale.
Comment l'administration juge qu'une vente est lucrative
Elle lit trois critères, dans cet ordre : la gestion désintéressée ; l'absence de concurrence avec des entreprises, ou une concurrence dans des conditions différentes, jugée par les quatre P (produit, public, prix, publicité) ; et la prépondérance significative des activités non lucratives (BOFiP BOI-IS-CHAMP-10-50-10-20).
Pour une vente de cartes, c'est simple à dire : une association qui vend des boosters au public, au prix des boutiques, avec de la communication, fait ce qu'une boutique fait. C'est lucratif. La vente aux seuls membres est un indice, pas une protection : les quatre critères se lisent ensemble. Il faut aussi un prix sans marge ou presque, pas de publicité vers l'extérieur, et un lien avec l'objet du club.
Le droit d'inscription à un tournoi
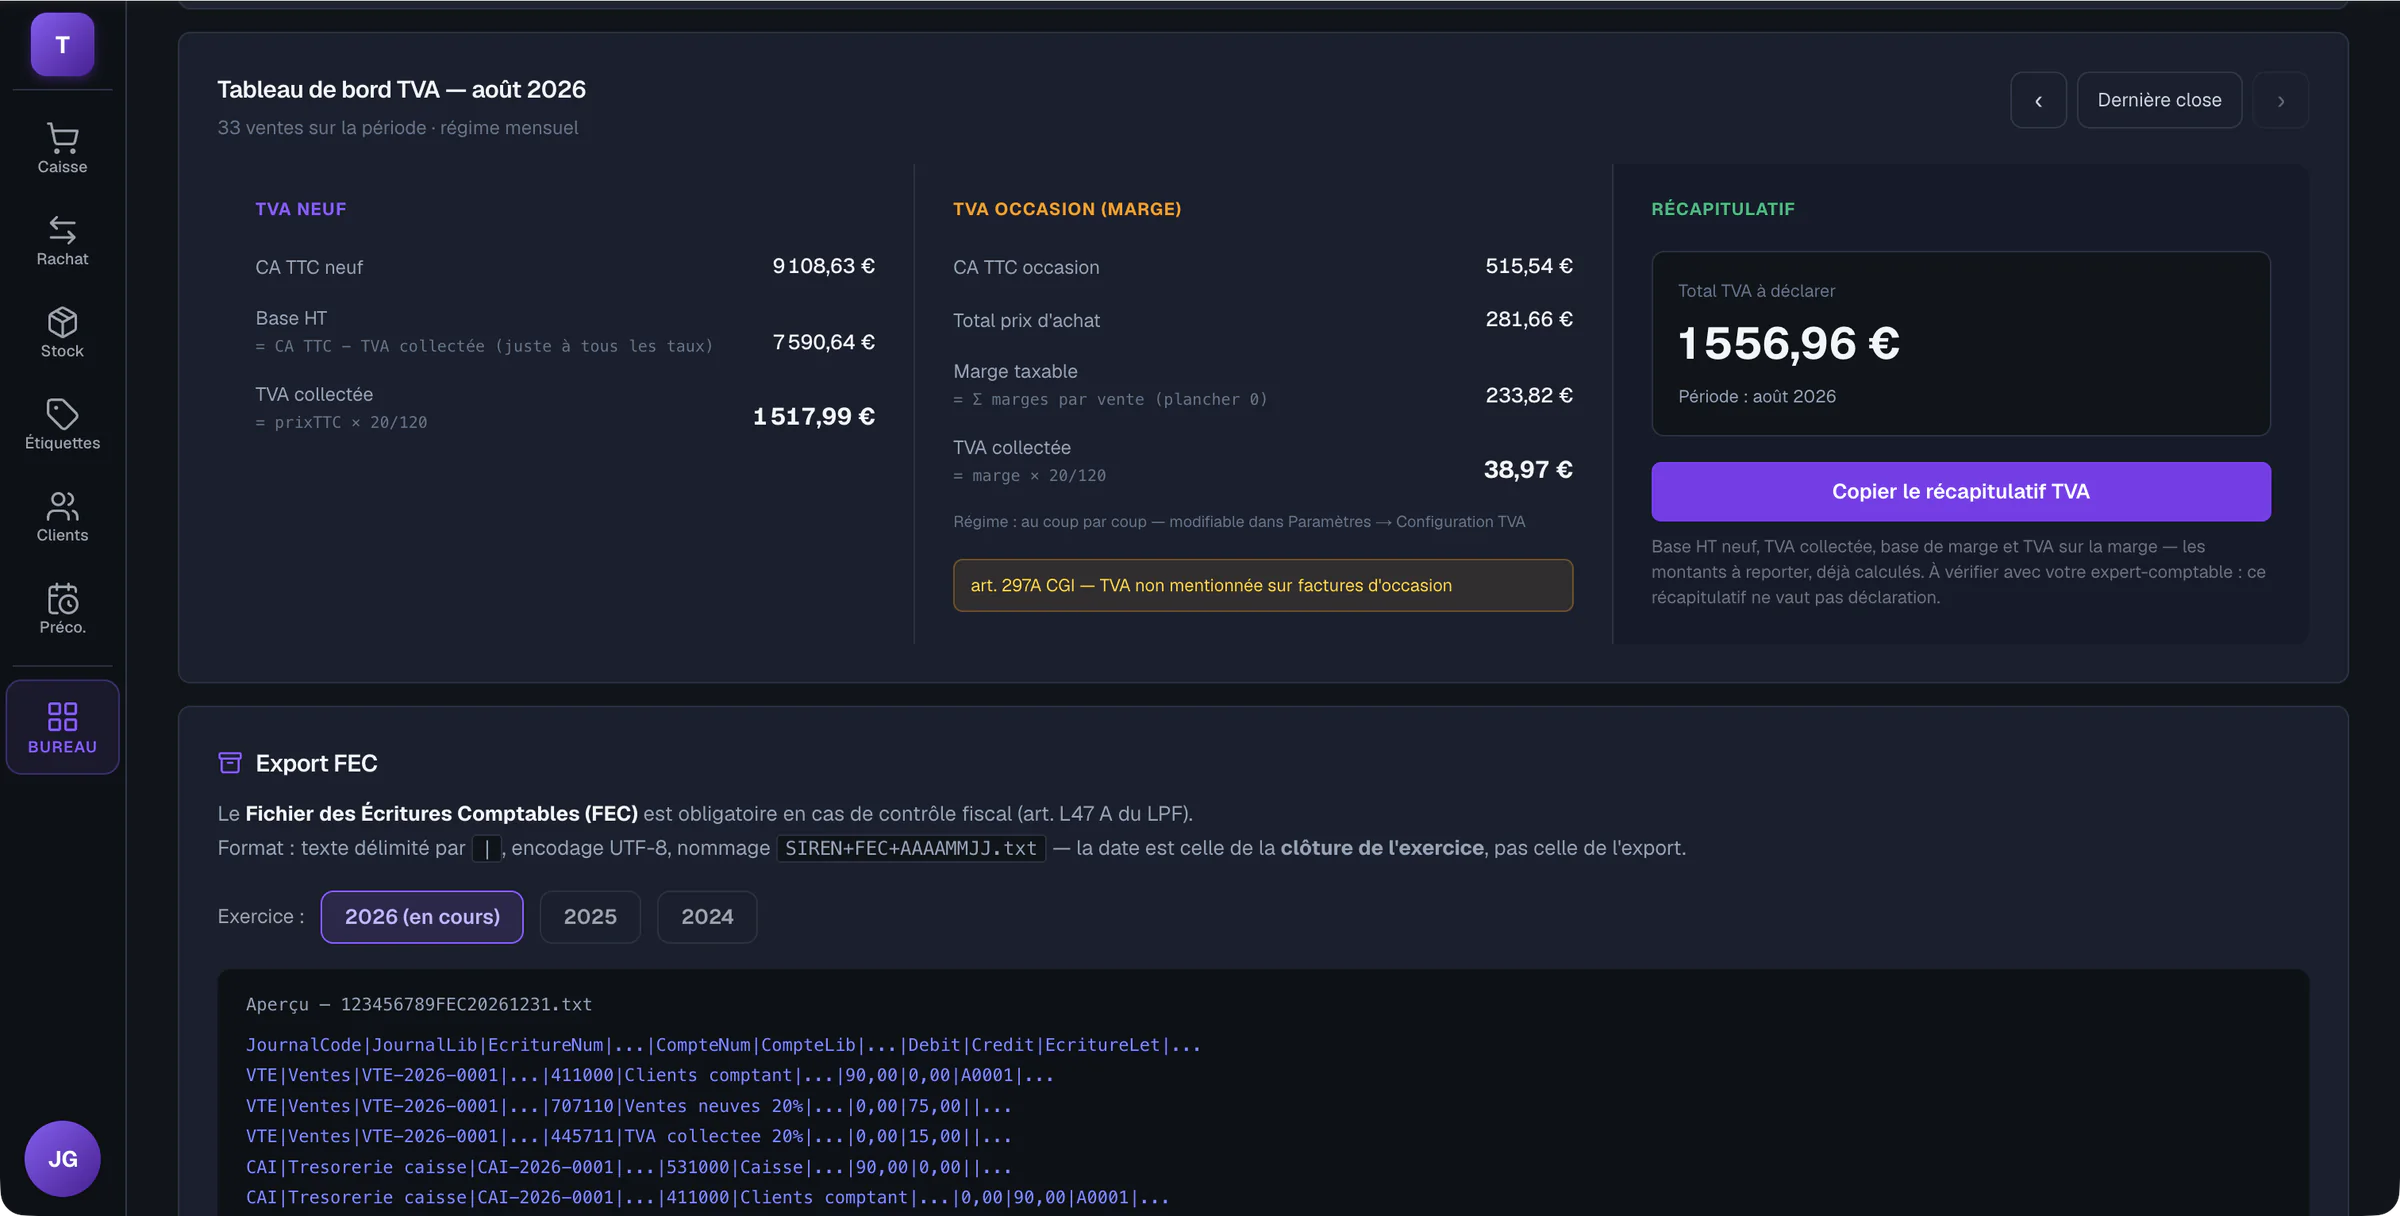
Pour une boutique, le droit d'inscription est une prestation de services soumise à la TVA à 20 %. Elle remet un ticket de caisse, et une note détaillée si le droit atteint 25 €. En franchise en base, il n'y a pas de TVA et la facture porte la mention « TVA non applicable, art. 293 B du CGI » (voir notre article « Facture ou ticket de caisse en boutique de cartes »).
Pour une association, trois cas se présentent :
- Un tournoi réservé aux membres, dans l'objet du club : c'est un service rendu aux membres, exonéré (art. 261, 7-1° a du CGI).
- Un tournoi ouvert au public, avec lots, comme en boutique : c'est une activité lucrative, qui reste dans la franchise de 81 051 € si elle demeure accessoire.
- Un tournoi organisé au profit exclusif de l'association pour la financer : il peut compter parmi les six manifestations de soutien de l'année, exonérées quel que soit le montant (art. 261, 7-1° c du CGI), à condition d'être présenté et comptabilisé comme tel.
Tournois et lots : la limite des loteries
Les loteries sont interdites, sauf exceptions étroites : tombolas au profit de la bienfaisance, des arts ou du sport, sur autorisation du maire ; lotos traditionnels en cercle restreint ; fêtes foraines. Ces exceptions visent des tombolas et des lotos, pas des tournois.
Aucun texte ne qualifie un tournoi de cartes à collectionner, et la pratique, ancienne, n'a jamais été inquiétée quand elle reste raisonnable. Ce qui l'expose : des lots en argent, une cagnotte formée par les inscriptions, un droit élevé pour des lots de grande valeur, un tirage au sort payant. Ce qui la protège : un droit d'inscription modeste, présenté comme participation aux frais, des lots en nature fournis par l'organisateur sans lien avec le nombre d'inscrits, des résultats décidés par les parties. Le draft et le scellé, où chacun garde les boosters qu'il a payés, sont les formats les plus sûrs.
Les lignes à tenir :
- un droit d'inscription modeste, présenté comme participation aux frais ;
- des lots en nature (boosters, cartes), jamais en argent, fournis par l'organisateur ou l'éditeur et sans rapport avec le nombre d'inscrits ;
- un lot de participation pour tous quand c'est possible ;
- des résultats déterminés par les parties jouées ;
- aucun tirage au sort payant ;
- des bons d'achat valables dans la boutique seulement s'ils sont modestes ; jamais de somme d'argent ni de bon remboursable.
Rachat, échanges et bourses : livre de police et mairie
Le registre s'impose à toute personne dont l'activité comporte, de façon habituelle, la vente d'objets d'occasion acquis de particuliers (art. 321-7 du code pénal). Une association qui rachète et revend des cartes régulièrement y est tenue comme une boutique ; celle qui n'organise que des échanges entre membres, sans acquérir, n'y est pas.
Une bourse d'échange ouverte au public se déclare en mairie quinze jours avant, et l'organisateur tient un registre des participants. Il y note l'identité et la pièce de chaque vendeur non professionnel, et le remet en mairie dans les huit jours (art. L. 310-2 du code de commerce et R. 321-9 du code pénal).
Le club informel
Un club sans déclaration est une association de fait, sans personnalité juridique : chaque organisateur contracte, encaisse et répond en son nom, sans assurance. Celui qui vend des cartes de façon habituelle devient un commerçant de fait, avec les obligations fiscales et le registre d'un professionnel. Le remède tient en deux lignes : déclarer l'association (gratuit, en ligne) et souscrire une responsabilité civile organisateur.
Et la caisse sécurisée ?
Une association sous la franchise des impôts commerciaux n'est pas redevable de la TVA : elle est donc hors de l'obligation de caisse sécurisée, et y entre le jour où elle en sort.
Questions fréquentes
- Un tournoi de cartes avec droit d'inscription et lots est-il une loterie interdite ?
- Aucun texte ne qualifie un tournoi de cartes à collectionner, et la pratique n'a jamais été inquiétée quand elle reste raisonnable. Ce qui l'expose : lots en argent, cagnotte formée par les inscriptions, droit élevé pour des lots de grande valeur, tirage au sort payant.
- Une association peut-elle vendre des cartes sans payer d'impôts commerciaux ?
- Oui, si sa gestion est désintéressée, si elle ne fait pas concurrence aux entreprises, si ses activités non lucratives restent significativement prépondérantes et si ses recettes lucratives accessoires restent sous 81 051 € (recettes encaissées à compter du 1er janvier 2026).
- Une association de joueurs doit-elle tenir un livre de police ?
- Si elle rachète et revend régulièrement des cartes d'occasion, oui, comme une boutique. Si elle n'organise que des échanges entre membres, sans acquérir, non. Une bourse d'échange ouverte au public se déclare en mairie quinze jours avant.
Echo TCG : le logiciel de caisse et de gestion des boutiques de cartes.
À partir de 49 € par mois, sans commission sur vos ventes. Voir les tarifs