TVA sur marge des cartes Pokémon d'occasion (art. 297 A)
Comment fonctionne la TVA sur la marge pour le rachat-revente de cartes d'occasion : base de calcul, mention obligatoire sur la facture, et automatisation.
Par Paul Hilmarcher, fondateur d'Echo TCG, au contact direct des boutiques de cartes.
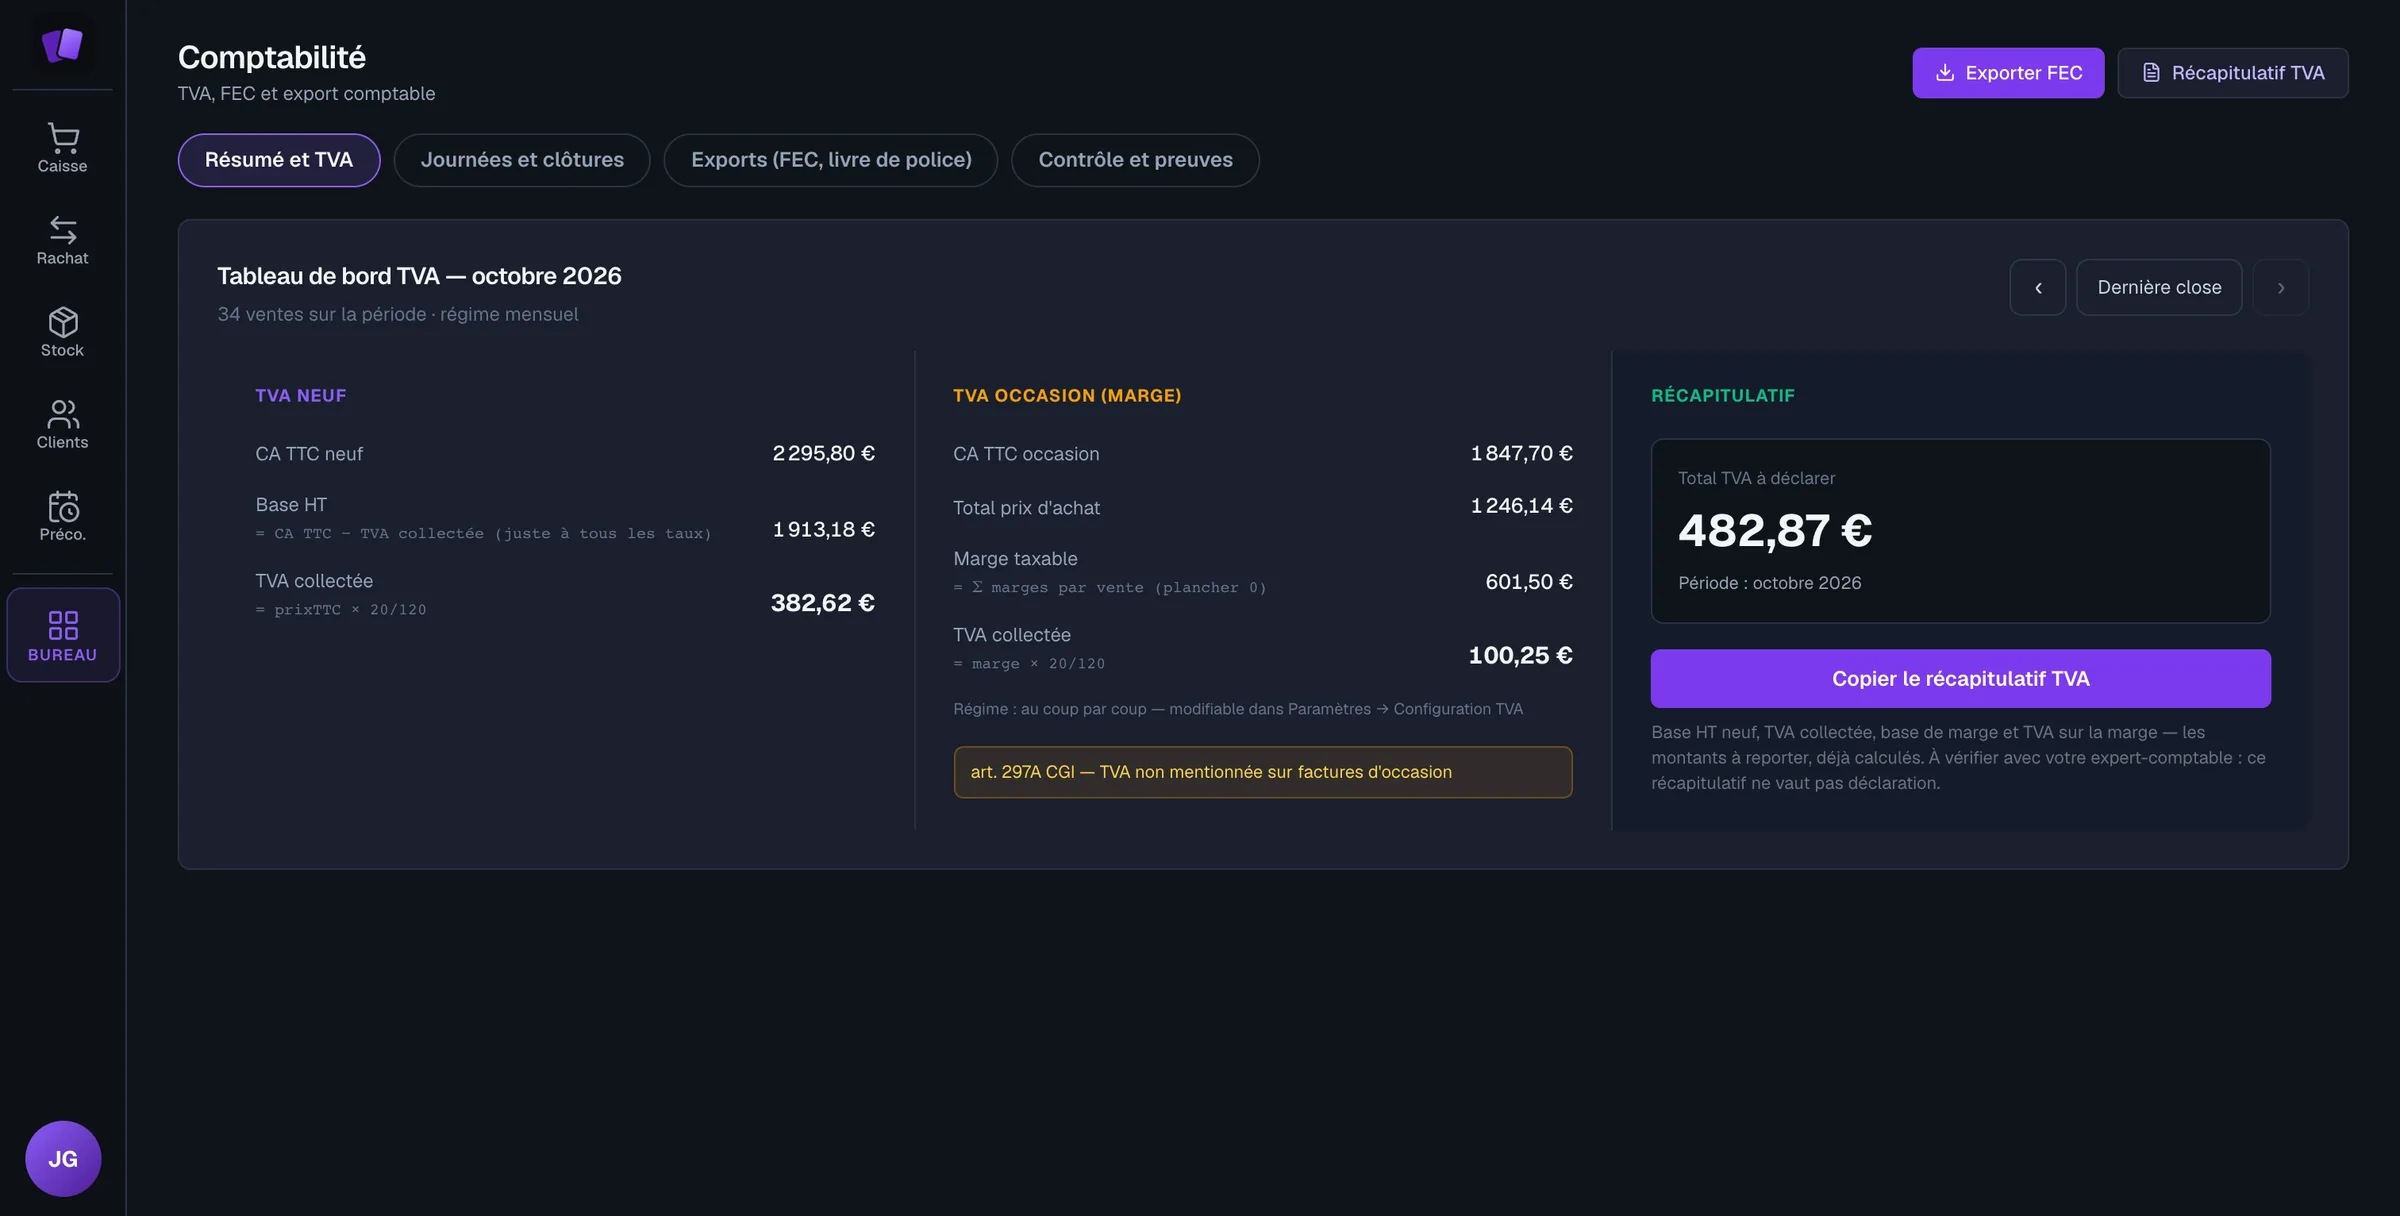
La TVA sur la marge est le régime de TVA des biens d'occasion (article 297 A du Code général des impôts). Quand une boutique revend une carte rachetée à un particulier, la TVA porte sur la marge réalisée, pas sur le prix de vente total : (prix de vente − prix d'achat) × 20/120, pour un taux de 20 %. La facture ne fait pas apparaître cette TVA et porte la mention « Régime particulier – Biens d'occasion ».
- Exemple : une carte rachetée 40 € et revendue 70 € dégage une marge de 30 €, soit 5 € de TVA (30 × 20/120), contre 11,67 € si la TVA portait sur le prix de vente.
- Carte neuve achetée à un distributeur : TVA de 20 % sur le prix de vente.
- Carte d'occasion revendue à perte : pas de TVA sur cette vente, quand la marge est calculée opération par opération.
- Produit scellé racheté à un particulier : il peut suivre la marge, dans les conditions du rescrit du 19 août 2026.
- Acheteur professionnel : il ne peut pas déduire la TVA, puisqu'elle n'apparaît pas sur la facture (art. 297 E du CGI).
Comment se calcule la TVA sur la marge
La marge est la différence entre le prix de vente et le prix d'achat de la carte. La TVA s'extrait de cette marge au taux applicable : marge × 20 / 120 (pour un taux de 20 %). Si la revente se fait à perte, il n'y a pas de TVA à reverser sur cette vente ; en globalisation (art. 297 A, II du CGI), la perte réduit la marge taxable de la période, et l'excédent se reporte sur les périodes suivantes. Votre expert-comptable vous dira quel mode de calcul s'applique à votre boutique.
- Carte neuve : TVA classique de 20 % sur le prix de vente.
- Carte d'occasion (rachat) : TVA sur la marge = (vente − achat) × 20/120.
- Cartes gradées d'occasion : même logique de marge.
La mention obligatoire sur la facture
Les ventes sous le régime de la marge ne font pas apparaître la TVA (art. 297 E du CGI). La facture porte la mention « Régime particulier – Biens d'occasion ».
Pourquoi l'automatiser
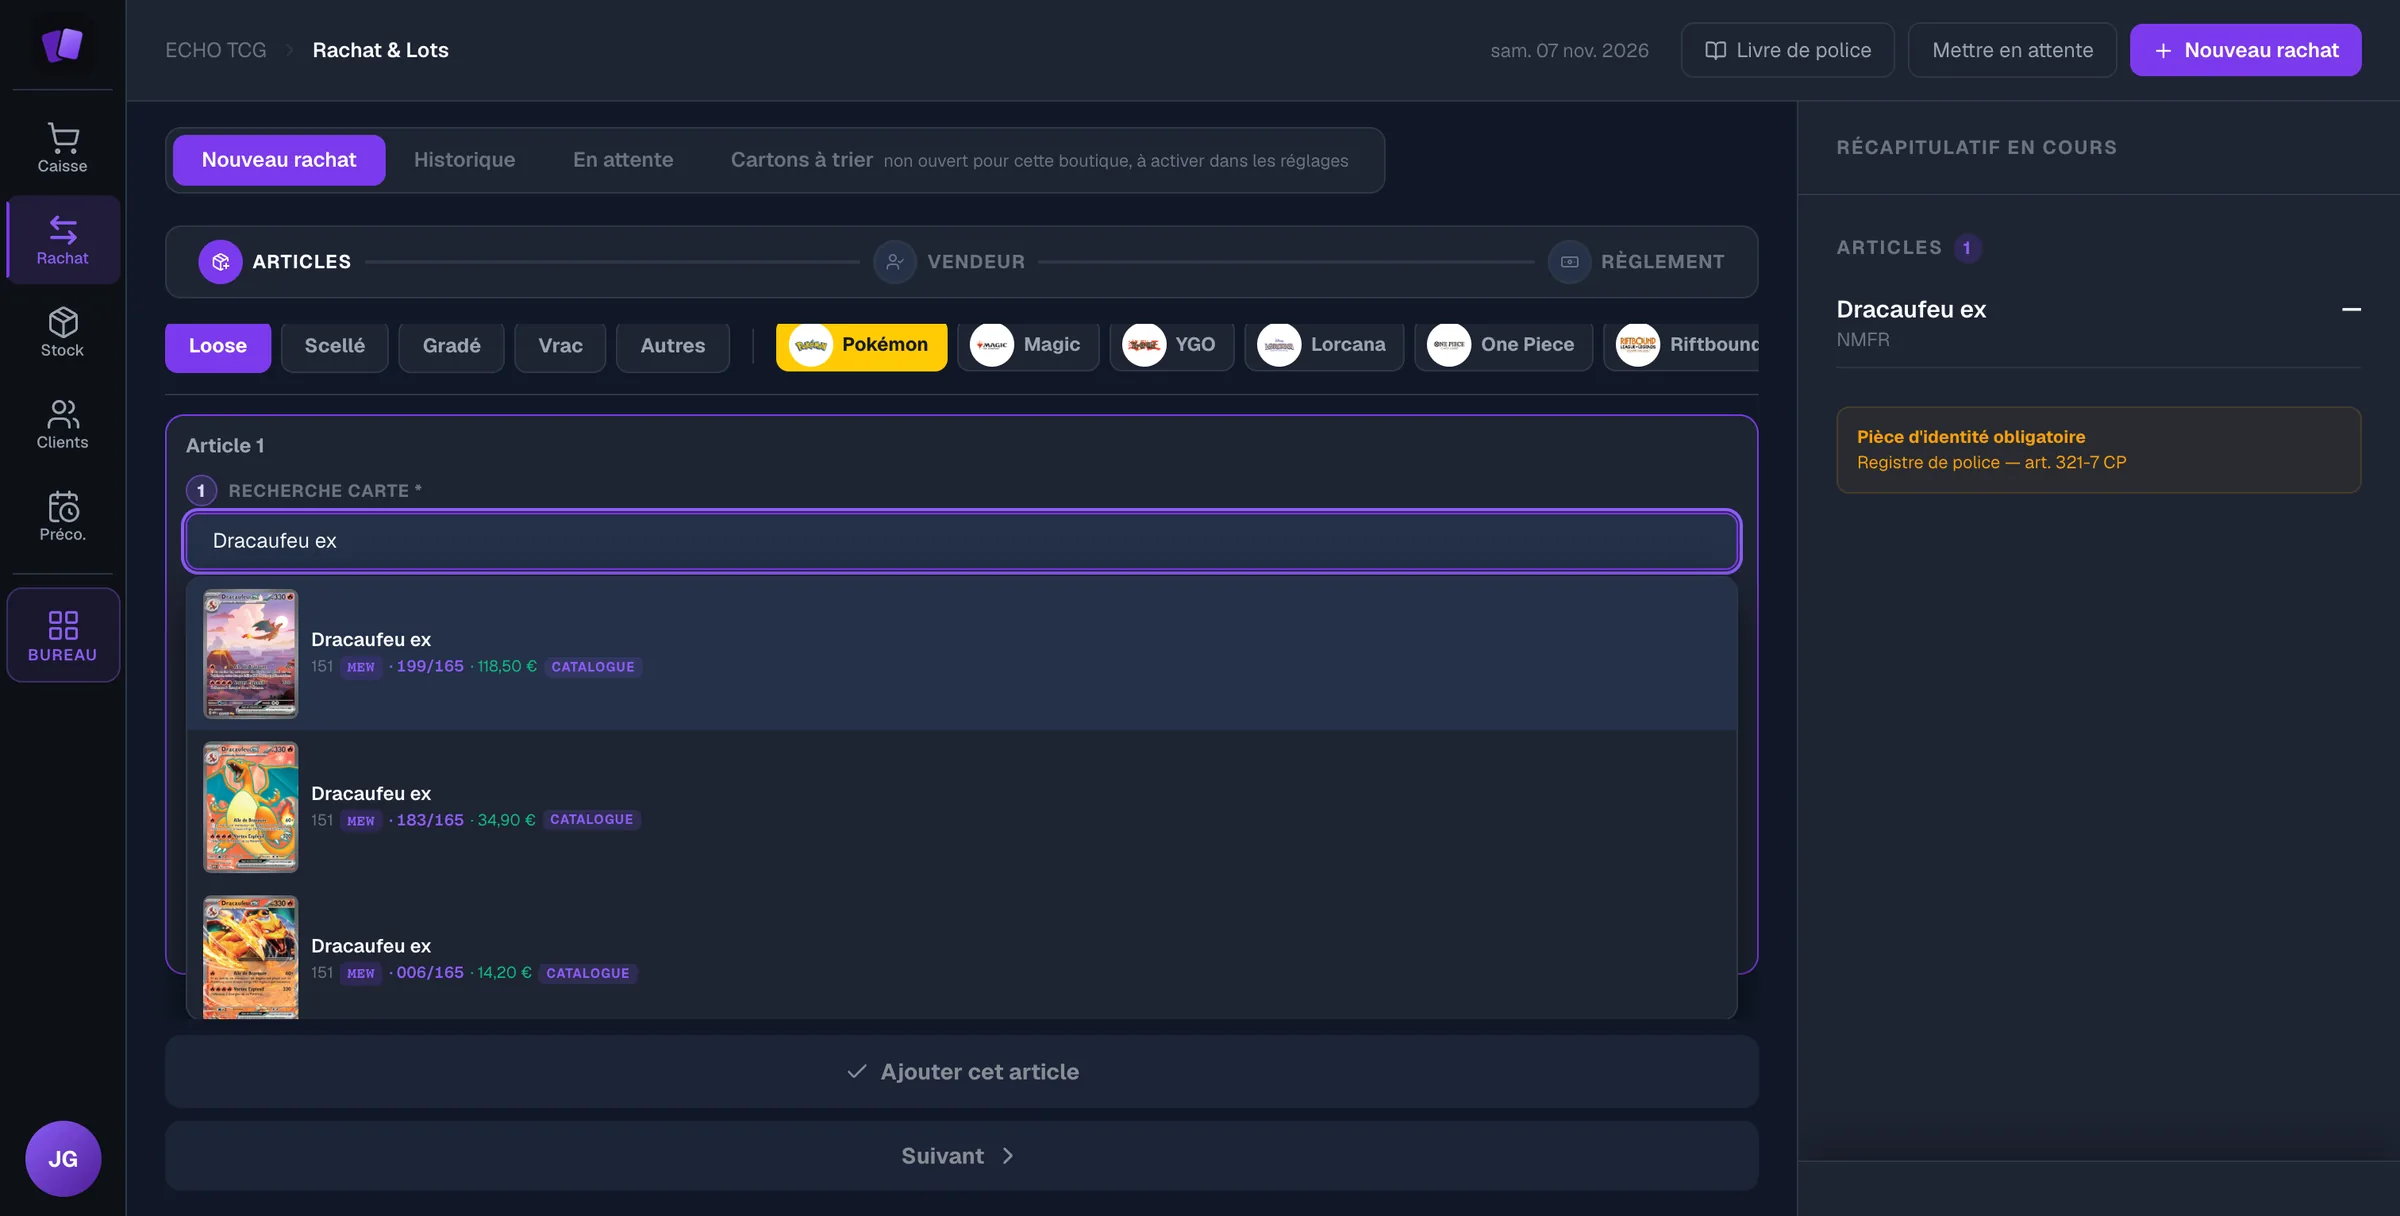
Suivre à la main le prix d'achat de chaque carte rachetée, puis calculer la marge à la revente, prend du temps et produit des erreurs. Echo TCG, logiciel de caisse et de gestion, conserve le prix d'achat de chaque carte rachetée, applique la TVA sur la marge à la vente et porte la mention « Régime particulier – Biens d'occasion » sur les factures concernées. Les fonctions, les prix et les limites d'Echo TCG sont réunis sur une seule page.
Un exemple chiffré
Une carte rachetée 40 € à un particulier et revendue 70 € dégage une marge de 30 €. La TVA due sur cette vente est de 30 × 20/120 = 5 €. Calculée sur le prix de vente, elle aurait été de 70 × 20/120 = 11,67 €.
Un produit scellé racheté à un particulier
Un rescrit publié le 19 août 2026 précise qu'un bien jamais utilisé, resté dans son emballage d'origine, peut être un bien d'occasion : ce qui compte est qu'il ait été acheté à un particulier qui a lui-même supporté la TVA, et qu'il reste utilisable. Pour une boutique de cartes, c'est typiquement le cas d'un booster ou d'un coffret scellé racheté à un client, à une condition : le vendeur est un particulier, qui n'a pas pu déduire la TVA, sauf si l'ampleur ou la répétition des apports font de lui un professionnel de fait (BOI-RES-TVA-000270). Le livre de police prouve son identité, pas l'absence de TVA déductible. Le même produit acheté neuf à un distributeur reste soumis à la TVA sur le prix de vente.
Ce qui compte comme prix d'achat
Le prix d'achat retenu est celui que la boutique a réellement payé au vendeur pour cet exemplaire. Il doit pouvoir être justifié carte par carte : le livre de police consigne le prix payé et l'identité du vendeur, ce qui sert de preuve. Un lot racheté en bloc se répartit entre ses cartes pour que chaque revente ait son propre prix d'achat. La méthode de répartition se choisit avec votre expert-comptable, puis se garde d'un rachat à l'autre.
Opération par opération ou globalisation
Il existe deux façons de calculer la marge. Opération par opération, la marge de chaque carte est calculée séparément et une marge négative est ramenée à zéro : elle ne vient pas réduire la TVA d'une autre vente. En globalisation, on additionne sur une période les ventes et les achats, et la perte vient réduire la marge taxable de la période, l'excédent se reportant sur les périodes suivantes (art. 297 A, II du CGI). Cette seconde méthode est encadrée par le texte : le choix et ses conditions se vérifient avec un professionnel avant de l'appliquer.
Neuf, occasion, scellé : savoir dans quelle catégorie ranger chaque vente
Le régime ne dépend pas du type de carte, mais de l'origine du bien et de la personne qui l'a vendu. Un produit neuf acheté à un distributeur suit la TVA normale sur le prix de vente. Une carte rachetée à un particulier suit la marge. Un produit scellé racheté à un particulier peut suivre la marge dans les conditions du rescrit cité plus haut. Les accessoires neufs (pochettes, classeurs, boîtes) restent à la TVA normale. Le canal de vente n'y change rien : une carte d'occasion vendue pendant un live Whatnot suit le même régime qu'en boutique. Savoir dans quelle catégorie tombe chaque vente évite de découvrir l'erreur au moment de la déclaration.
Une facture sans TVA visible : la conséquence pour l'acheteur
Comme la TVA n'apparaît pas sur la facture (art. 297 E du CGI), un acheteur professionnel ne peut pas la déduire. Une boutique qui revend à un autre professionnel doit en tenir compte dans le prix qu'elle propose. Pour savoir quand éditer une facture et quand un ticket suffit, voir l'article sur la facture ou le ticket en boutique de cartes.
Avant l'ouverture, le diagnostic fiscal indique si la boutique sera probablement en franchise en base de TVA, auquel cas la question de la marge se pose différemment ; c'est une orientation générale, pas un avis personnalisé.
Les textes officiels
- Article 297 A du CGI (Légifrance) : le régime de la marge et sa base de calcul
- Articles 297 A à 297 G du CGI (Légifrance) : l'ensemble du régime, dont l'interdiction de faire apparaître la TVA (art. 297 E)
- Article 242 nonies A de l'annexe II du CGI (Légifrance) : la mention « Régime particulier – Biens d'occasion »
- BOFiP, BOI-TVA-SECT-90 : biens d'occasion, principes d'imposition
- BOFiP, rescrit du 19 août 2026 : un bien jamais utilisé peut être un bien d'occasion
Cet article est informatif et ne remplace pas l'avis de votre expert-comptable.
Questions fréquentes
- Comment calculer la TVA sur une carte d'occasion rachetée ?
- La TVA s'applique sur la marge, pas sur le prix total : marge × 20/120, soit (prix de vente − prix d'achat) × 20/120 pour un taux de 20 %.
- Quelle mention faut-il mettre sur une facture en régime de la marge ?
- La TVA n'apparaît pas sur la facture (art. 297 E du CGI), qui porte la mention « Régime particulier – Biens d'occasion ».
- Y a-t-il de la TVA à reverser si je revends une carte à perte ?
- Pas sur cette vente, si la marge est calculée opération par opération : la marge est négative et aucune TVA n'est due. En globalisation (art. 297 A, II du CGI), la perte réduit la marge taxable de la période, et l'excédent se reporte sur les périodes suivantes.
- Un produit scellé racheté à un particulier est-il un bien d'occasion ?
- Il peut l'être. Un rescrit du 19 août 2026 indique qu'un bien jamais utilisé, resté dans son emballage, peut être un bien d'occasion s'il a été acheté à un particulier qui a supporté la TVA, sauf si l'ampleur ou la répétition des apports font du vendeur un professionnel de fait (BOI-RES-TVA-000270). Le livre de police prouve l'identité du vendeur, pas l'absence de TVA déductible.
- Un acheteur professionnel peut-il déduire la TVA d'une carte vendue sous le régime de la marge ?
- Non. La TVA n'apparaît pas sur la facture (art. 297 E du CGI) : il n'y a donc rien à déduire pour l'acheteur.
Echo TCG : le logiciel de caisse et de gestion des boutiques de cartes.
À partir de 49 € par mois, sans commission sur vos ventes. Voir les tarifs