6 min
Cartes gradées en boutique : achat, revente et TVA
Vérifier avant d'acheter, décrire au livre de police, appliquer la TVA sur la marge et tenir l'inventaire : le parcours d'une carte sous étui.
Fiscalité des boutiques de cartes : TVA sur la marge, caisse sécurisée, livre de police et facturation électronique. Ce qui est obligatoire, et à quelle date.
TVA sur la marge, livre de police, facturation électronique et caisse sécurisée (NF525) : ce que la loi impose à une boutique de cartes d'occasion, et à quelle date. Pour la TVA, commencez par le guide de la TVA sur la marge.
Le rachat à des particuliers met en jeu deux règles liées : le livre de police, qui consigne chaque objet et son vendeur, et la TVA sur la marge à la revente. Deux guides traitent des cas voisins : les cartes gradées et le dépôt-vente. Les cartes sorties de vos propres boosters sont un cas à part : elles sont neuves, et leur TVA n'est pas celle du rachat.
Pour la caisse et les factures, les guides expliquent qui est concerné par la caisse sécurisée, quand remettre une facture plutôt qu'un ticket, le calendrier de la facturation électronique et ce que l'e-reporting demande pour les ventes aux particuliers. Un dernier guide traite de DAC7, c'est-à-dire de ce que les plateformes transmettent à l'administration. Ces articles sont informatifs : votre expert-comptable reste le bon interlocuteur pour votre cas.
Vérifier avant d'acheter, décrire au livre de police, appliquer la TVA sur la marge et tenir l'inventaire : le parcours d'une carte sous étui.
Seuils de 30 ventes et 2 000 €, données transmises, revente d'une collection ou activité commerciale : ce que DAC7 change pour qui vend des cartes en ligne.
Totaux journaliers par taux de TVA, sans nom de client, à un rythme fixé par le régime de TVA : ce que l'e-reporting demande à une boutique qui vend aux particuliers.
Le dépôt-vente enrichit le stock sans immobiliser d'argent. Il demande quelques règles claires.
Ticket de caisse ou facture : ce que la boutique doit remettre au client, à un professionnel et pour une prestation, et la mention de TVA sur la marge.
Association, club ou boutique : ce qui change pour vendre des cartes et organiser des tournois, du seuil de 2026 à la limite des loteries.
Ouvrir un display et vendre les cartes à l'unité est permis. Le piège est fiscal : ces cartes sont neuves, pas d'occasion, et leur TVA n'est pas celle du rachat.
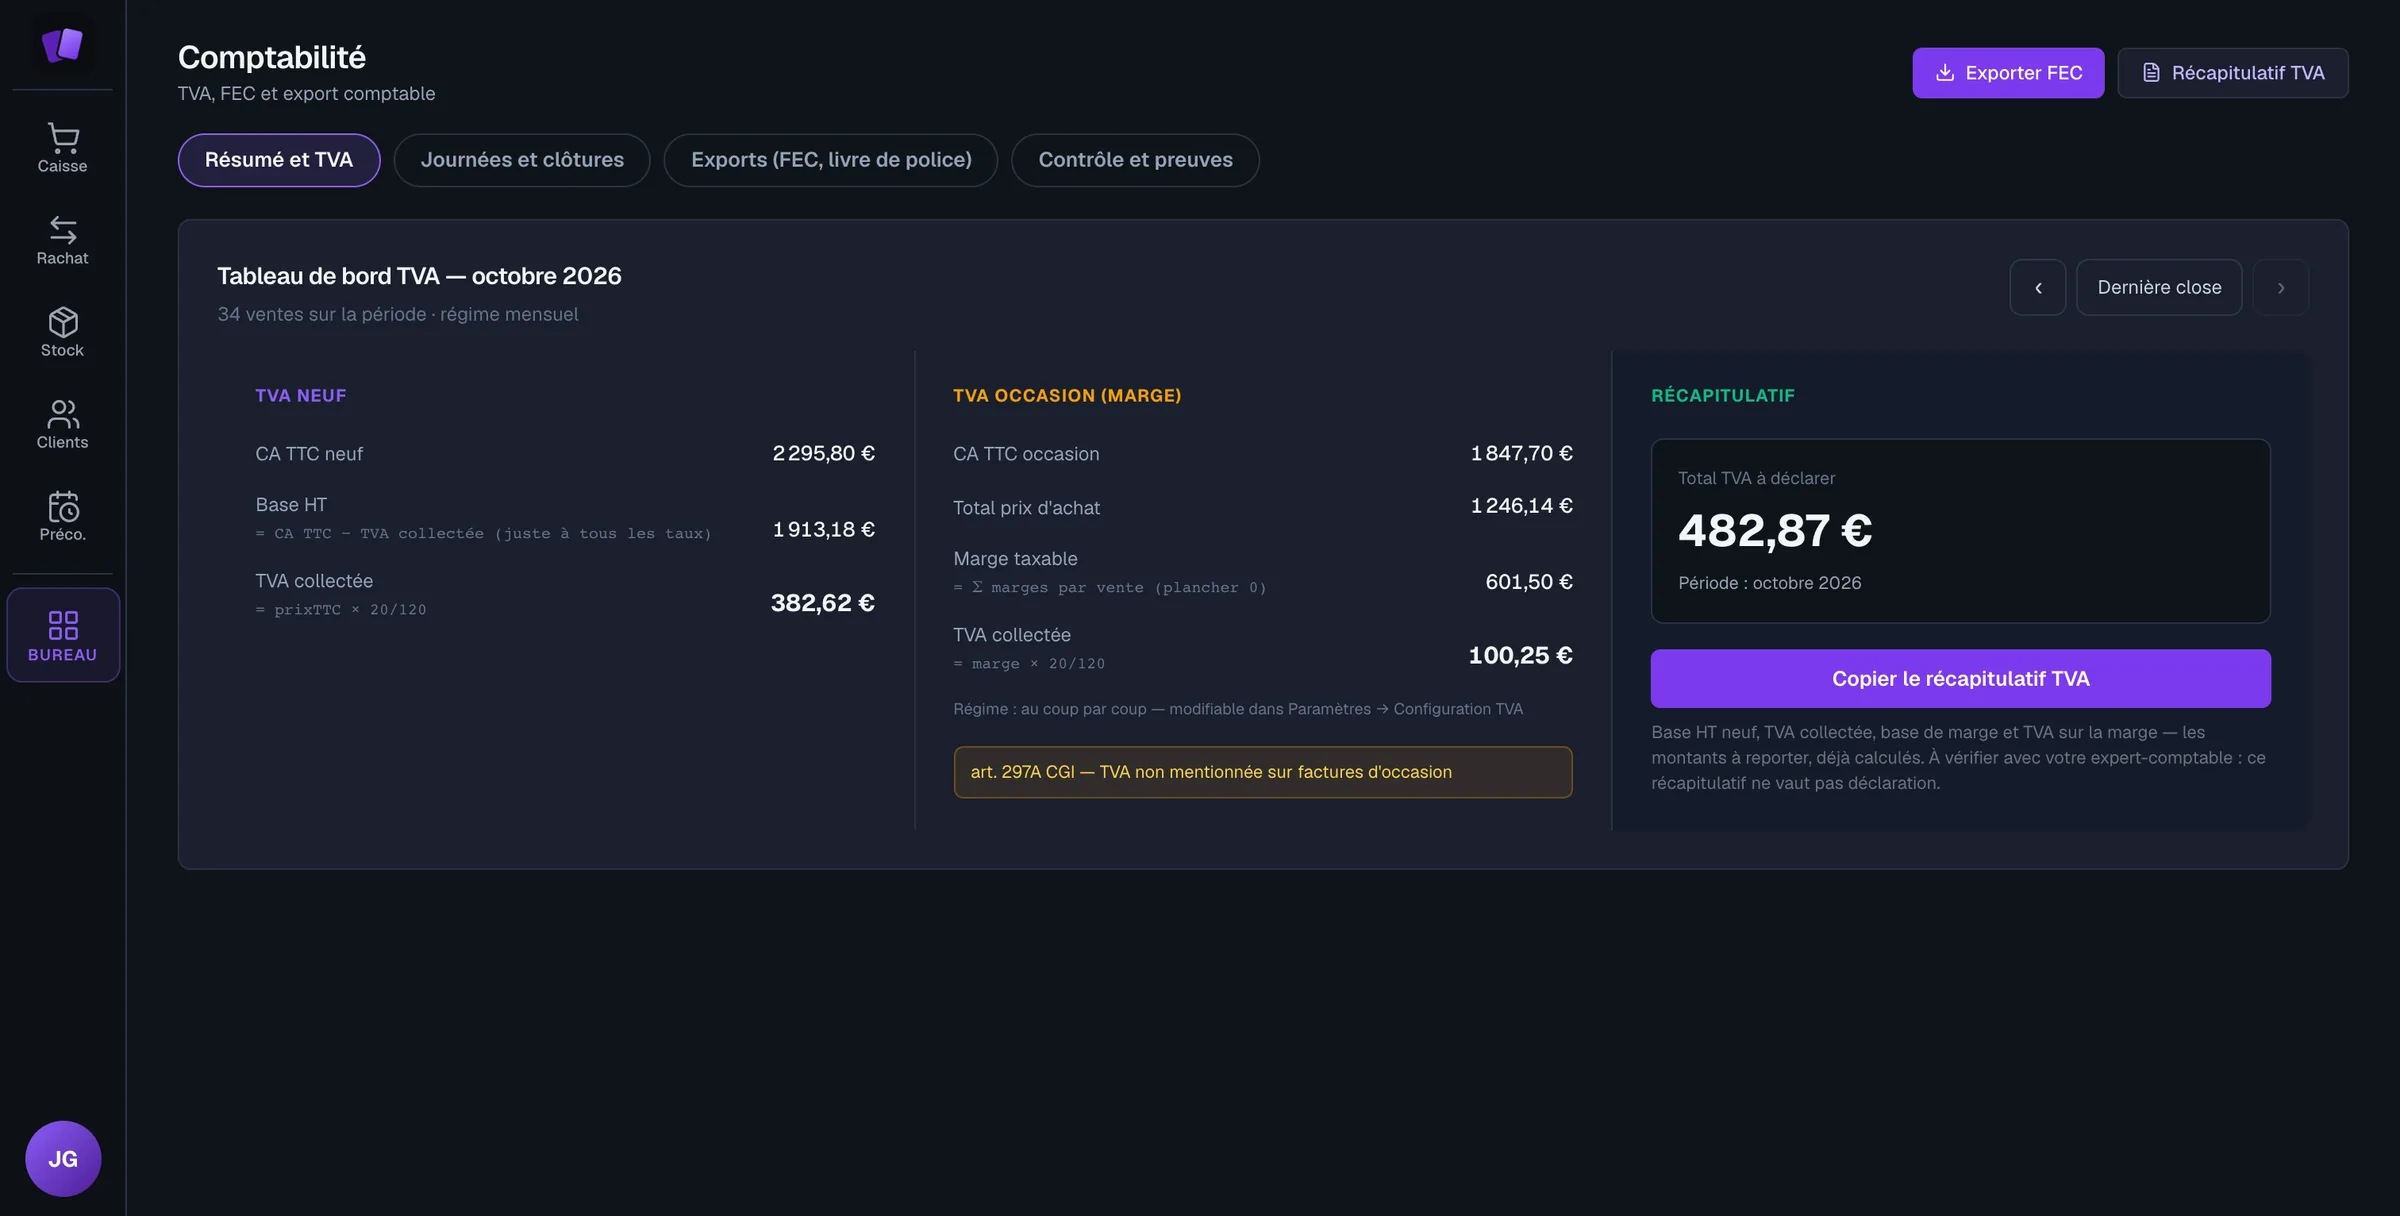
Quand vous rachetez et revendez des cartes d'occasion, la TVA se calcule sur la marge, pas sur le prix total. Mode d'emploi.
Logiciel de caisse sécurisé : qui est concerné, comment le prouver, ce que risque la boutique.
Réception depuis septembre 2026, émission en 2027 : le calendrier de la facture électronique B2B, et ce qu'une boutique TCG doit faire.
Rachat de cartes d'occasion : pourquoi le livre de police s'applique à votre boutique TCG, et ce que vous devez y consigner à chaque transaction.