E-reporting : les ventes aux particuliers d'une boutique
E-reporting : ce qu'une boutique de cartes transmettra sur ses ventes aux particuliers dès septembre 2027, à quel rythme, et ce qui ne la concerne pas.
Par Paul Hilmarcher, fondateur d'Echo TCG, au contact direct des boutiques de cartes.
La réforme de la facturation électronique a deux volets. Le premier, la facture électronique entre professionnels, est présenté dans notre guide facturation électronique. Le second concerne directement la caisse d'une boutique de cartes : l'e-reporting, c'est-à-dire la transmission à l'administration des données des ventes qui ne donnent pas lieu à une facture électronique, à commencer par les ventes aux particuliers.
Le calendrier
- Depuis le 1er septembre 2026 : la réception des factures électroniques est déjà en vigueur pour toutes les entreprises, et les grandes entreprises et ETI émettent leurs factures électroniques et transmettent leurs données d'e-reporting.
- Au 1er septembre 2027 : l'émission des factures électroniques et l'e-reporting concernent à leur tour les PME et les micro-entreprises (la réception, elle, est déjà obligatoire).
L'administration précise qu'entrer dans la réforme en avance, pour la facture électronique, n'avance pas l'obligation d'e-reporting. Pour une boutique de cartes, PME ou micro-entreprise dans presque tous les cas, l'échéance est donc septembre 2027.
L'administration rapprochera les données d'e-reporting de la boutique des relevés que les plateformes de vente lui transmettent déjà sur ses ventes en ligne (DAC7) : les montants doivent concorder.
Ce qui est transmis : des totaux par jour
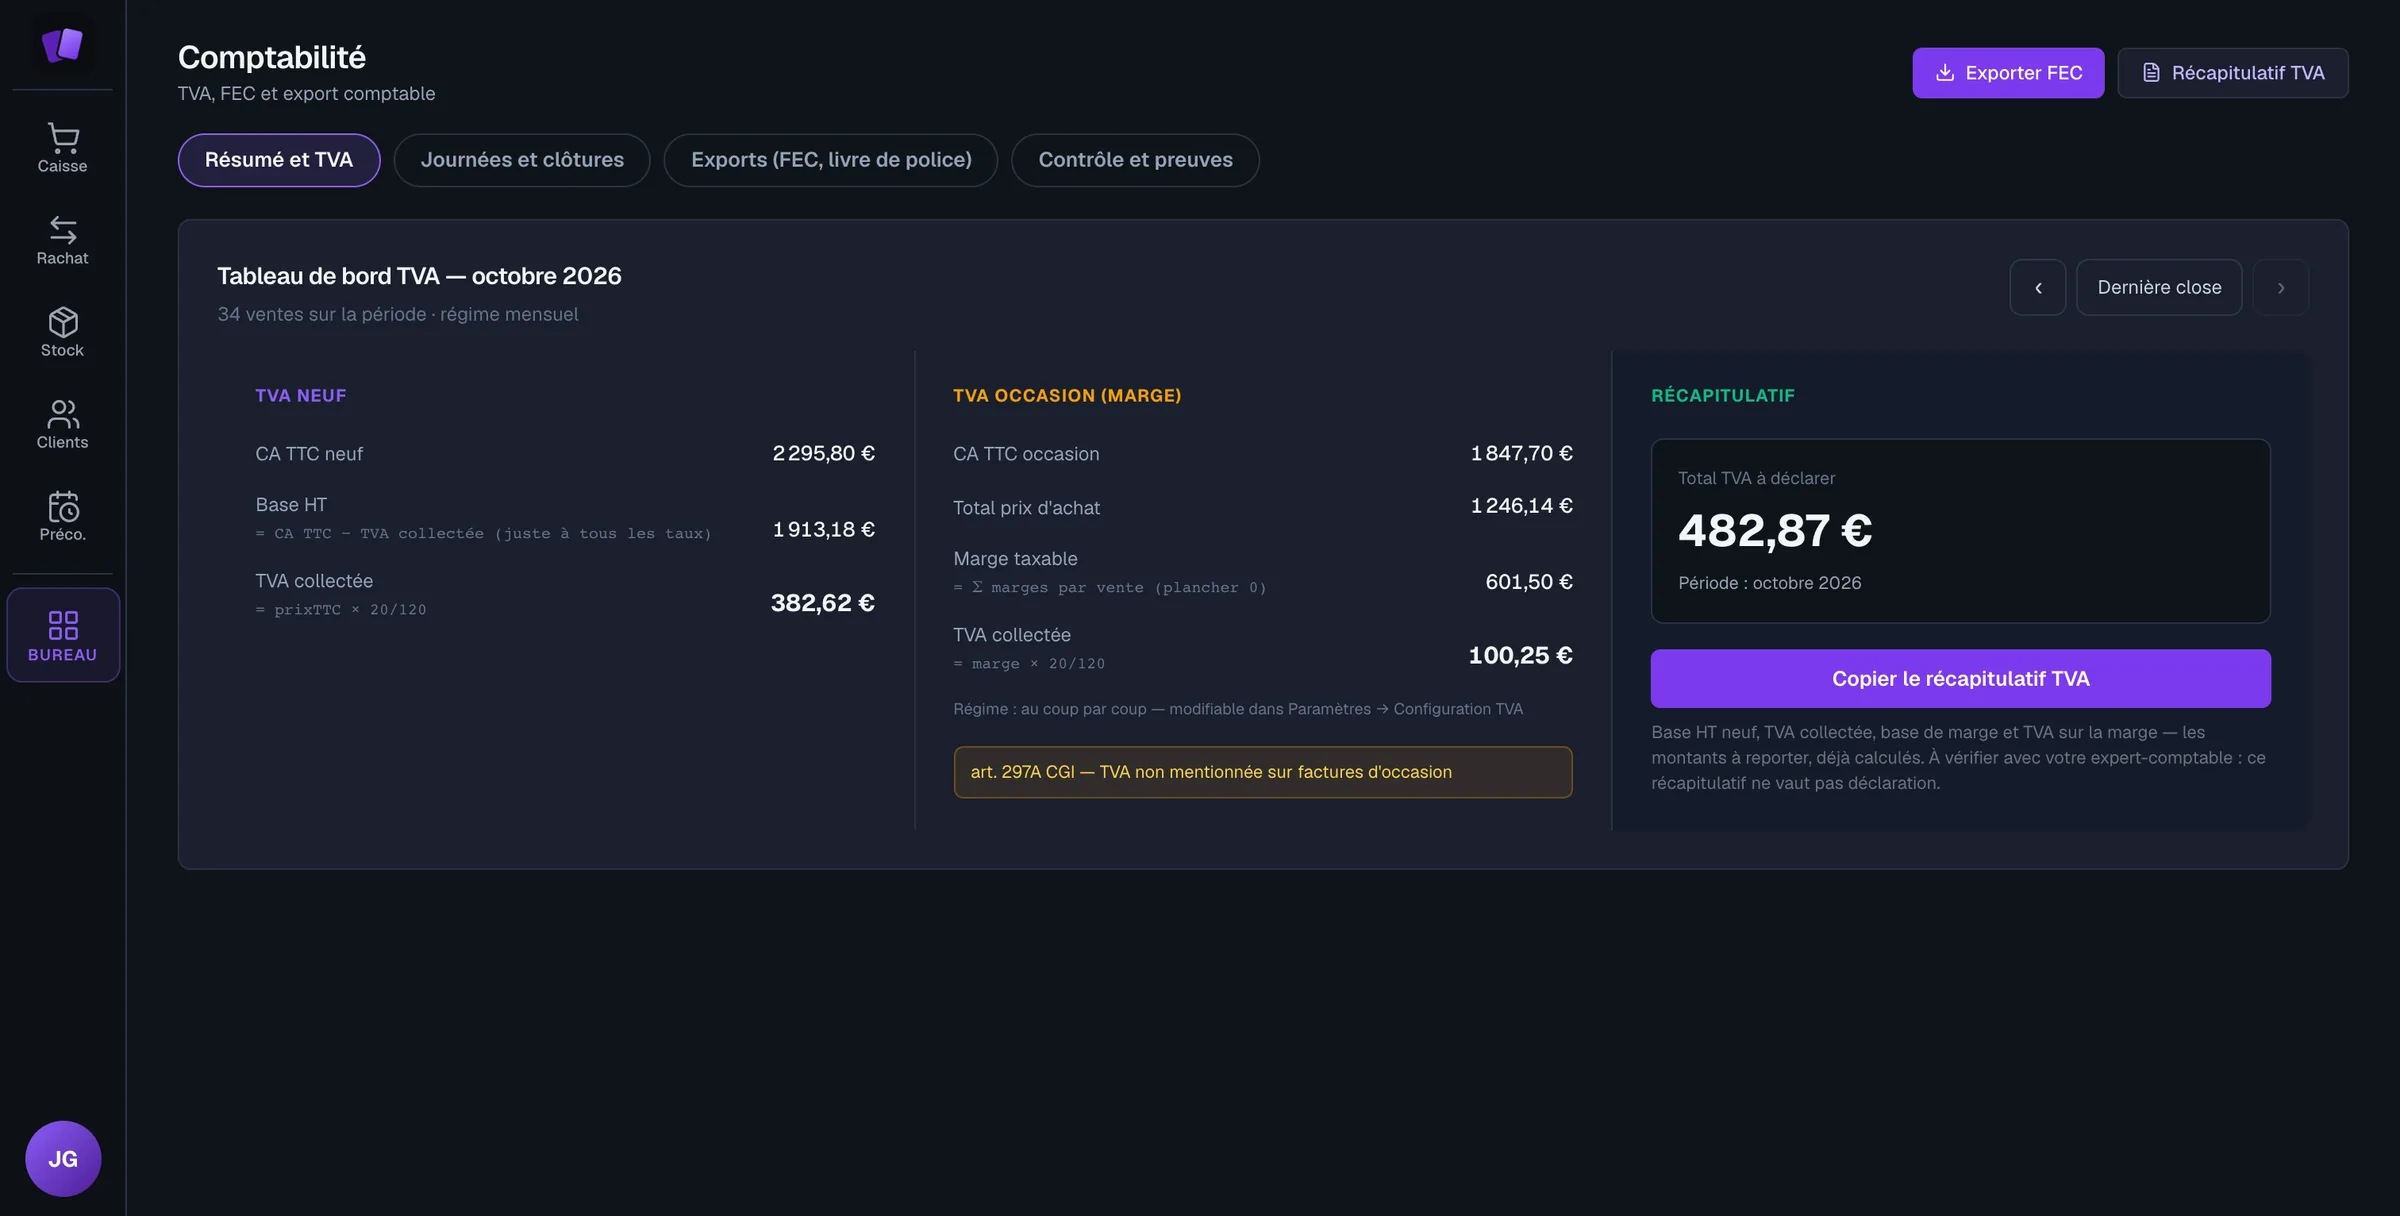
Pour les ventes à des particuliers, les données sont cumulées par jour : la date, la base hors taxe de la journée et le montant de TVA correspondant, répartis par taux de TVA s'il y en a plusieurs. Aucune donnée à caractère personnel n'est transmise, pas même le nom du client. Le ticket remis au client reste un ticket.
La transmission peut passer par la plateforme agréée choisie pour les factures électroniques. L'administration mentionne aussi la possibilité de partir d'un fichier issu du logiciel de caisse, auquel cas les données sont celles du récapitulatif journalier, le ticket Z. Pour la revente de cartes d'occasion sous le régime de la TVA sur la marge, la façon de présenter ces ventes est à voir avec votre expert-comptable.
À quel rythme
La fréquence suit le régime de TVA de la boutique :
- réel normal mensuel : par décade (du 1er au 10, du 11 au 20, du 21 à la fin du mois), dans les dix jours suivant chaque période ;
- réel normal trimestriel : chaque mois, dans les dix jours suivant la fin du mois ;
- franchise en base de TVA : par bimestre civil (janvier et février, mars et avril, etc.), entre le 25 et la fin du mois suivant.
À noter : le régime simplifié d'imposition à la TVA est supprimé au 1er janvier 2027. Les boutiques qui y sont aujourd'hui passent au réel normal, mensuel ou trimestriel selon leur situation ; à voir avec votre expert-comptable. Elles entrent dans l'e-reporting en septembre 2027 avec la fréquence de leur régime.
Ce qui ne concerne pas une vente de cartes
L'e-reporting a aussi un volet « données de paiement ». Il porte sur les opérations dont la TVA est exigible à l'encaissement, typiquement les prestations de services, et non sur les livraisons de biens, sauf acomptes. Une vente de booster ou de carte à l'unité n'y entre donc pas. Si la boutique facture des services, comme des inscriptions à des tournois, leur qualification est à vérifier avec votre comptable.
Exemple chiffré
Exemple fictif, pour une seule journée et un seul taux. Une boutique au réel normal mensuel vend 720 € TTC de produits neufs à 20 % de TVA. Base hors taxe : 720 ÷ 1,2 = 600 €. TVA : 720 − 600 = 120 €. La ligne du jour transmise contient donc la date, 600 € de base hors taxe et 120 € de TVA au taux de 20 %, sans aucun détail par client. Cette journée appartient à la décade du 1er au 10 si elle tombe dans ces dates, et sa transmission intervient au plus tard le 20 du mois.
Echo TCG produit la clôture Z de chaque journée ; il ne transmet pas aujourd'hui de données à une plateforme agréée.
À jour au 19/10/2026. Information générale, pas un conseil personnalisé : les règles et les seuils cités sont ceux publiés par l'administration et lus le 18 octobre 2026. Pour votre situation, voyez un expert-comptable.
- impots.gouv.fr : e-reporting, données de transaction
- impots.gouv.fr : e-reporting, données de paiement
- BOFiP : BOI-TVA-DECLA-20-30-50-30, transmission des données de transaction, modalités
- economie.gouv.fr : tout savoir sur la facturation électronique pour les entreprises
- impots.gouv.fr : le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027
- impots.gouv.fr : je découvre la facturation électronique
Questions fréquentes
- Quand une boutique de cartes doit-elle faire de l'e-reporting ?
- Au 1er septembre 2027 pour les PME et les micro-entreprises, ce qui couvre la plupart des boutiques. Les grandes entreprises et les ETI y sont soumises depuis le 1er septembre 2026.
- Faut-il transmettre le nom des clients ?
- Non. L'e-reporting des ventes aux particuliers transmet des totaux par jour : base hors taxe et montant de TVA, par taux. Aucune donnée personnelle n'est envoyée.
- À quel rythme transmettre les données de vente ?
- Par décade au régime réel normal mensuel, chaque mois au réel normal trimestriel, et par bimestre civil en franchise en base de TVA. Le régime simplifié de TVA est supprimé au 1er janvier 2027.
- Les tournois payants entrent-ils dans l'e-reporting de paiement ?
- Les données de paiement visent les opérations dont la TVA est exigible à l'encaissement, typiquement les prestations de services. Une vente de cartes, livraison de biens, n'est pas concernée, sauf acompte. Pour les inscriptions à des tournois, vérifiez leur qualification avec votre comptable.
Echo TCG : le logiciel de caisse et de gestion des boutiques de cartes.
À partir de 49 € par mois, sans commission sur vos ventes. Voir les tarifs